Facture électronique : ce qui change entre la cave et ses adhérents
Octobre 2026
Depuis le 1er septembre 2026, votre cave doit pouvoir recevoir des factures électroniques. Le chantier suivant est moins visible, et bien plus sensible : les décomptes que vous établissez pour vos adhérents. Voici ce qui change, sans jargon, et par où commencer.
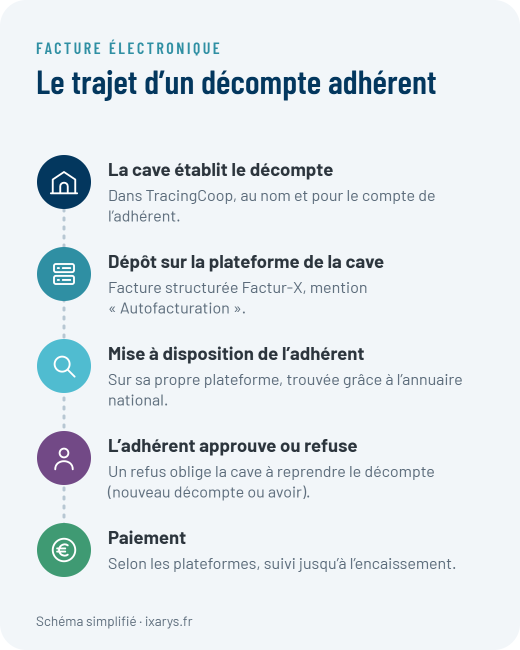
Dans une cave coopérative, beaucoup de factures ne partent pas vers des clients. Elles vont vers vos propres adhérents. Le décompte d'acompte, le décompte de solde : c'est la cave qui les établit, au nom et pour le compte de l'adhérent, parce que c'est elle qui connaît les apports, les degrés et les prix. Cela s'appelle l'autofacturation.
Jusqu'ici, ces décomptes partaient par courrier ou en PDF. Avec la réforme, ils deviennent des factures électroniques à part entière.
Le calendrier, en deux dates
- Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir des factures électroniques par une plateforme agréée. Votre cave comme chacun de vos adhérents, y compris ceux qui sont au remboursement forfaitaire.
- Le 1er septembre 2027, l'émission devient obligatoire pour les PME et les micro-entreprises, c'est-à-dire pour la plupart des caves et des exploitations. Les grandes entreprises et les ETI émettent déjà depuis septembre 2026.
Pour vos décomptes adhérents, retenez septembre 2027 comme date limite, et faites confirmer le calendrier exact de votre cave par votre expert-comptable : il dépend de la taille des entreprises concernées. Dans tous les cas, il reste moins d'un an, et les vendanges 2027 tomberont juste avant l'échéance.
Vos décomptes deviennent des autofactures électroniques
Rassurez-vous, le principe ne change pas : la cave continue d'établir le document à la place de l'adhérent. Ce qui change : sa forme, son trajet, l'accord de l'adhérent et le suivi.
- La forme. Le décompte devient une facture électronique structurée, au format Factur-X par exemple, lisible par un logiciel et pas seulement par un œil humain. Il porte la mention « Autofacturation ».
- Le trajet. Il ne part plus par la poste ni en PDF par e-mail. Il quitte la plateforme agréée de la cave et arrive sur celle de l'adhérent.
- L'accord de l'adhérent. L'autofacturation repose sur un accord préalable, le mandat de facturation. Beaucoup de caves l'ont déjà, parfois depuis longtemps. C'est le moment de vérifier qu'il existe pour chaque adhérent, et qu'il est à jour.
- Le suivi. Chaque facture suit un cycle de vie, avec des statuts échangés entre les plateformes : déposée, puis selon les cas mise à disposition, approuvée ou refusée, et parfois le suivi du paiement. Si l'adhérent refuse un décompte, celui-ci ne disparaît pas tout seul : la cave le reprend, par un nouveau décompte sous un nouveau numéro ou par un avoir, qu'elle établit elle aussi.
Pour l'adhérent, c'est plutôt une bonne nouvelle : ses décomptes arrivent au même endroit que ses autres factures, et il peut suivre où ils en sont. Pour la cave, c'est une exigence nouvelle. Un décompte mal adressé ne dort plus dans une boîte aux lettres : il est rejeté, et il faut le reprendre.
Le cas des adhérents au remboursement forfaitaire
Une partie de vos adhérents ne facturent pas de TVA : ils relèvent du remboursement forfaitaire agricole. Pour eux aussi, le décompte reste une facture, établie sans taux ni montant de TVA, et il entre lui aussi dans le circuit électronique. Faites-le confirmer par votre expert-comptable. En plus, la cave leur délivre chaque début d'année une attestation qui récapitule les paiements de l'année écoulée : c'est elle qui fonde leur remboursement forfaitaire.
Deux points de vigilance. Ces adhérents sont eux aussi concernés par la réception : comme toute entreprise, ils doivent pouvoir recevoir les factures électroniques de leurs fournisseurs. Et la cave doit savoir, adhérent par adhérent, qui est au réel et qui est au forfait, et être prévenue dès qu'un adhérent change de régime. Une erreur de régime, et le décompte part avec une TVA à tort, ou sans la TVA due.
Le vrai chantier : une fiche adhérent irréprochable
La facture électronique ne tolère pas l'à-peu-près. Elle part vers un destinataire identifié par son numéro SIREN, retrouvé dans l'annuaire national. Si le numéro est faux, ou si l'exploitation a changé de forme juridique et donc de SIREN, le décompte est rejeté. Si le régime de TVA n'est pas le bon, il part quand même, mais faux.
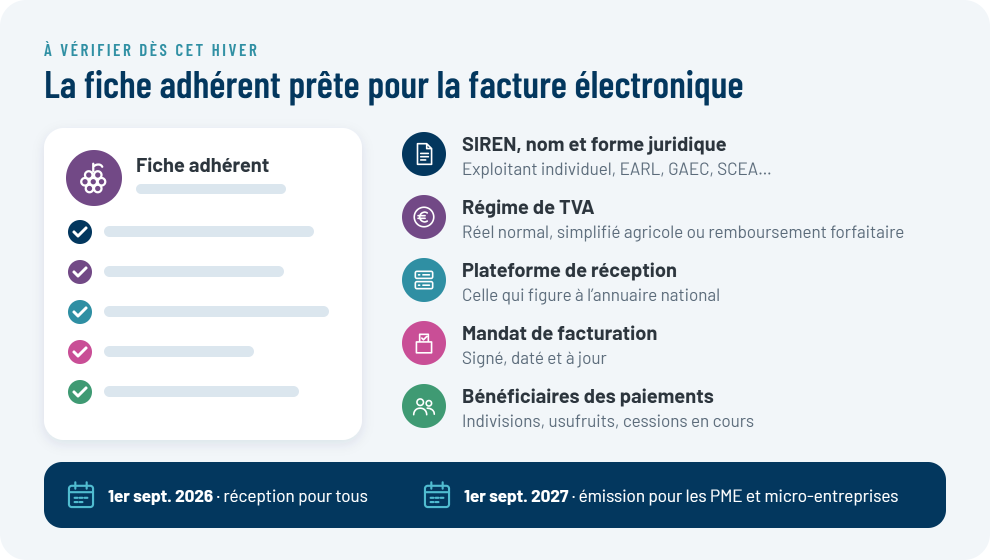
Pour chaque adhérent, vérifiez au minimum :
- le SIREN, la dénomination et la forme juridique exactes de l'exploitation (exploitant individuel, EARL, GAEC, SCEA…) ;
- le régime de TVA : réel normal, régime simplifié agricole ou remboursement forfaitaire ;
- la plateforme de réception de l'adhérent, telle qu'elle figure dans l'annuaire ;
- le mandat de facturation, signé et daté ;
- les bénéficiaires des paiements : indivisions, usufruits, cessions en cours.
Dans une cave de 300 adhérents, cela fait 300 fiches à passer en revue. Mieux vaut s'y mettre cet hiver, au calme, qu'en août 2027, entre deux réunions de préparation des vendanges.
Ce que nous avons déjà mis en place
Chez IXARYS, nous n'avons pas attendu l'échéance. Depuis 2025, nous travaillons avec EUKLES, filiale du groupe Docaposte, sur une solution Factur-X raccordée à une plateforme agréée et directement reliée aux logiciels de la gamme Tracing. Pour les caves coopératives, nous avons conçu une gestion de l'autofacturation adaptée à leurs règles, et un extranet pour accompagner vos adhérents.
Le décompte calculé dans TracingCoop n'est pas ressaisi : il part tel quel dans le circuit. C'est ce que nous faisons dans toute la gamme. Carole, responsable administrative des adhérents chez Rhonéa, le dit à propos des logiciels Tracing qu'elle utilise chaque jour :
« Les 3 logiciels sont alignés ; il y a juste à cliquer, les informations s'exportent seules, il n'y a jamais, jamais de ressaisie ! »
Par où commencer, dès cette semaine
- Sortez la liste de vos adhérents avec SIREN, forme juridique et régime de TVA. Les trous apparaissent tout de suite.
- Repérez les adhérents au forfait et ceux dont la situation a changé depuis la dernière campagne.
- Retrouvez vos mandats de facturation et décidez qui, à la cave, suivra les décomptes refusés et les avoirs.
- Fixez la date de bascule avec votre expert-comptable et votre éditeur. L'idéal : faire circuler vos premiers décomptes électroniques bien avant septembre 2027, par exemple sur un acompte.
Ce travail sur le fichier adhérents servira aussi pour la déclaration de récolte, les acomptes et les parts sociales. Une donnée juste, saisie une fois, exploitée partout : c'est tout l'esprit de l'ERP coopératif qui fait circuler la donnée.
Vous voulez voir le trajet d'un décompte, de TracingCoop jusqu'à l'adhérent ? Nous vous le montrons en 10 minutes, sur vos propres cas.
Demander une démonstration ou appelez le 04 810 600 00
Pour aller plus loin : le calendrier complet de la facturation électronique pour les caves et domaines et notre page Facture électronique.
IXARYS · Vignes d'avenir
-
-
Moins de volume, même exigence : les indicateurs pour piloter la cave ...
Lire l'article -
Fusionner ou mutualiser deux caves : le chantier des données ...
Lire l'article -
Fin de campagne sereine : la check-list data de la cave coopérative
Lire l'article -
Changer de logiciel sans casser la campagne : audit, reprise de ...
Lire l'article -
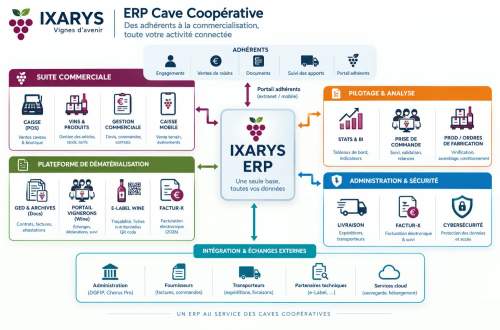
Saisir une fois, exploiter partout : l'ERP coopératif qui fait ...
Lire l'article -
Payer la qualité, pas seulement le volume : la rémunération ...
Lire l'article -
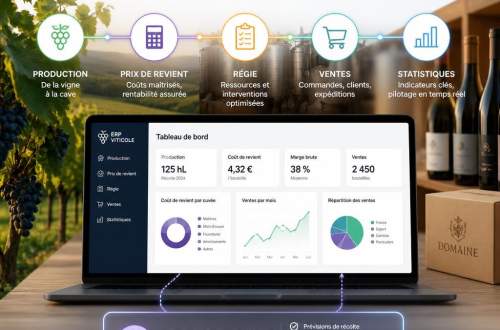
Logiciel ERP viticole : gérer toute votre exploitation, de la vigne à ...
Lire l'article -
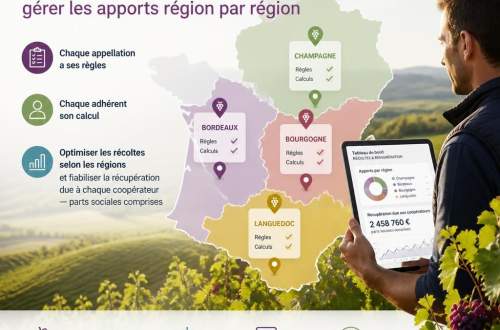
Récoltes & rémunération des coopérateurs : gérer les apports région ...
Lire l'article -
Maîtriser son prix de revient viticole grâce à un ERP
Lire l'article